3 お金の使い方――消費・貯蓄・投資
お金の3つの使い道
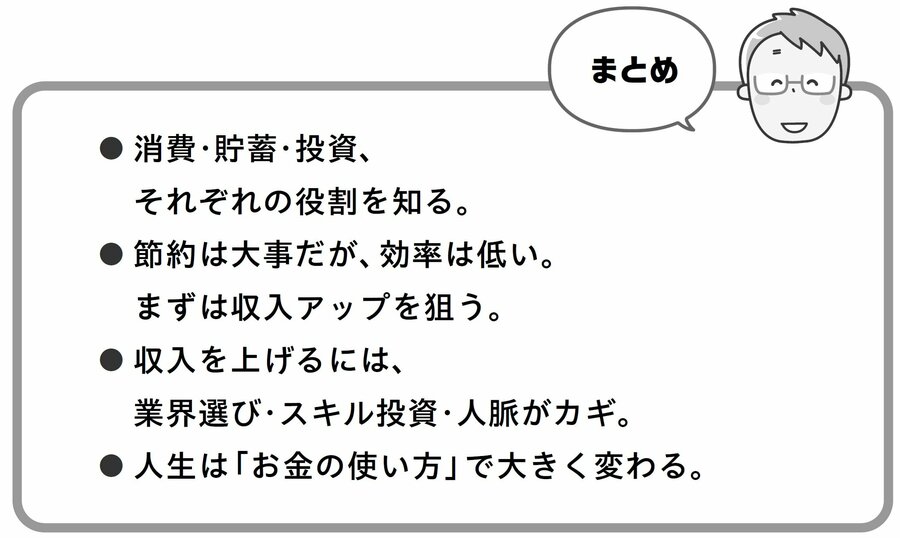
お金には大きく分けて3つの使い道があります。
・消費:生活のために使うお金。
<例>家賃・食費・光熱費・通信などの固定費(毎月ほぼ一定の出費)と、外食・日用品などの変動費(使う量で変わる出費)。
・貯蓄(ちょちく):将来の出費に備えてとっておくお金。
<例>緊急資金・教育費・車検・引っ越しなどの目的別積立。
・投資:お金に働いてもらう行為。
<例>株式・投資信託・債券・不動産など。
他に可処分(かしょぶん)所得(しょとく):税金や社会保険料を差し引いた後、実際に自由に使える手取り収入があります。
よくある誤解
よく「消費を削って投資に回せ」という正論めいた本を見かけます。しかし、僕はそうは思いません。
人には寿命があります。生きていられる時間は限られています。我慢だけの人生では、せっかくのお金が「生きる力」になりません。節約も確かに大切ですが、胆力(たんりょく)(我慢する力)に比べて効率は低いのです。
節約より「収入アップ」に意識を向ける
節約の効果は、どんなに頑張っても月に数千円か数万円です。それより、働く業界を変えたり、スキルを磨いたりすることで、収入を月に数十万円アップするほうが現実的です。
もちろん、節約を全く否定するわけではありません。無駄を削ることは「自分を律(りっ)する訓練」になります。ただし、人生を大きく変えるのは、節約ではなく、収入を上げる力です。
人生を変えるお金の使い方
お金の使い方ひとつで、人生は大きく変わります。まずは「魚を与えられる側」ではなく、魚の釣り方を学ぶ人にならなければいけません。
そのためには――
・どの業界で働くか
・どんなスキルを磨くか
・どんな人と関わるか
これらの選択が、将来の「収入」も「投資の資金」も決めていきます。