相続税2億3500万円から1億7000万円に、6000万円の節税ができた
貸宅地は評価が2億円以上のところ、1億4000万円での契約となりました。こうしたときは路線価評価ではなく、売買価格を「時価」として申告ができます。また、売買が完了するのは亡くなってから9か月後のため、不動産の時価が上がっている現在では時点修正として、上昇率を割り戻して減額をすることができます。
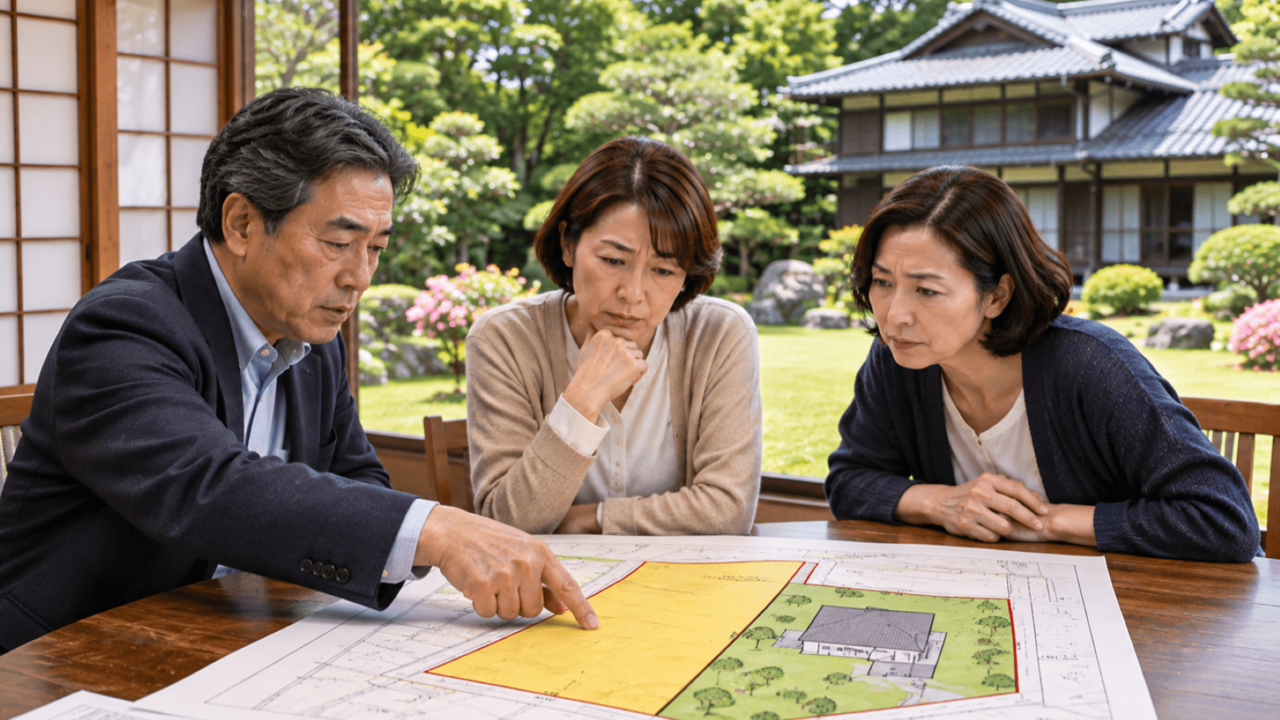
自宅の土地は分筆することで、角地から一方の道路付けだけになったため、評価減となり、地形も変わったことでも減額となりました。
埋蔵文化財包蔵地のエリアのため、10%減額、向かいの区画に墓地があり、5%減額することなど、いろいろな減額要素を組み合わせて評価しました。
結果、2億3000万円と言われていた相続税は1億7000万円になり、6000万円もの減額を実現することができたのでした。
生前、どうしておくべきだったか?
⬥節税対策 自宅の土地が広すぎ、ほとんど空き地。よって、自宅は3分の1程度とし、残る3分の2は土地活用をして賃貸マンションを建てる。あるいは売却して資産組替し、別の立地に賃貸不動産を購入する。これだけで相続税は半分以下に減らせます。
⬥納税対策 納税は貸宅地を予定するなら、生前に売却をして資産組替をします。貸宅地の多くが評価以下にしか売れないため、生前の売却が望ましい。相続になった場合でも、申告期限までに売却し、時価申告をすることで相続税は減らせます。
⬥分割対策 自宅を売却して分ける場合は共有でもいいのですが、残して維持したい場合は、共有にするのは避けたいところ。生前に残すところ、売却するところを決めて、分筆して単独で保有、処分できる形にしておくことが望ましいと言えます。
遺言書を作ることは望ましいのですが、不動産の共有は避ける、納税できるようにするなど現実的な内容にしておくべきです。
試し読み連載は、今回で最終回です。ご愛読ありがとうございました。
【イチオシ記事】終わった後は、唾液を洗い流すために「そろそろシャワーしよっか」とエスコート。ご奉仕のペース配分がわかるようになってきた。
【注目記事】元カノから20年ぶりに電話が来て、ワンコールで切れた。返信できずにいると…「お前の元カノ死んだんだって、知ってた?」
ゴールドライフオンライン(GLO)は、表現者を応援するウェブメディアです。
生身の人間が紡ぐリアルな言葉だからこそ、読者の心を揺さぶる力があると確信しています。
あなたも、"表現者"になってみませんか?
ゴールドライフオンライン(GLO)編集部:glo_henshu@gentosha.co.jp